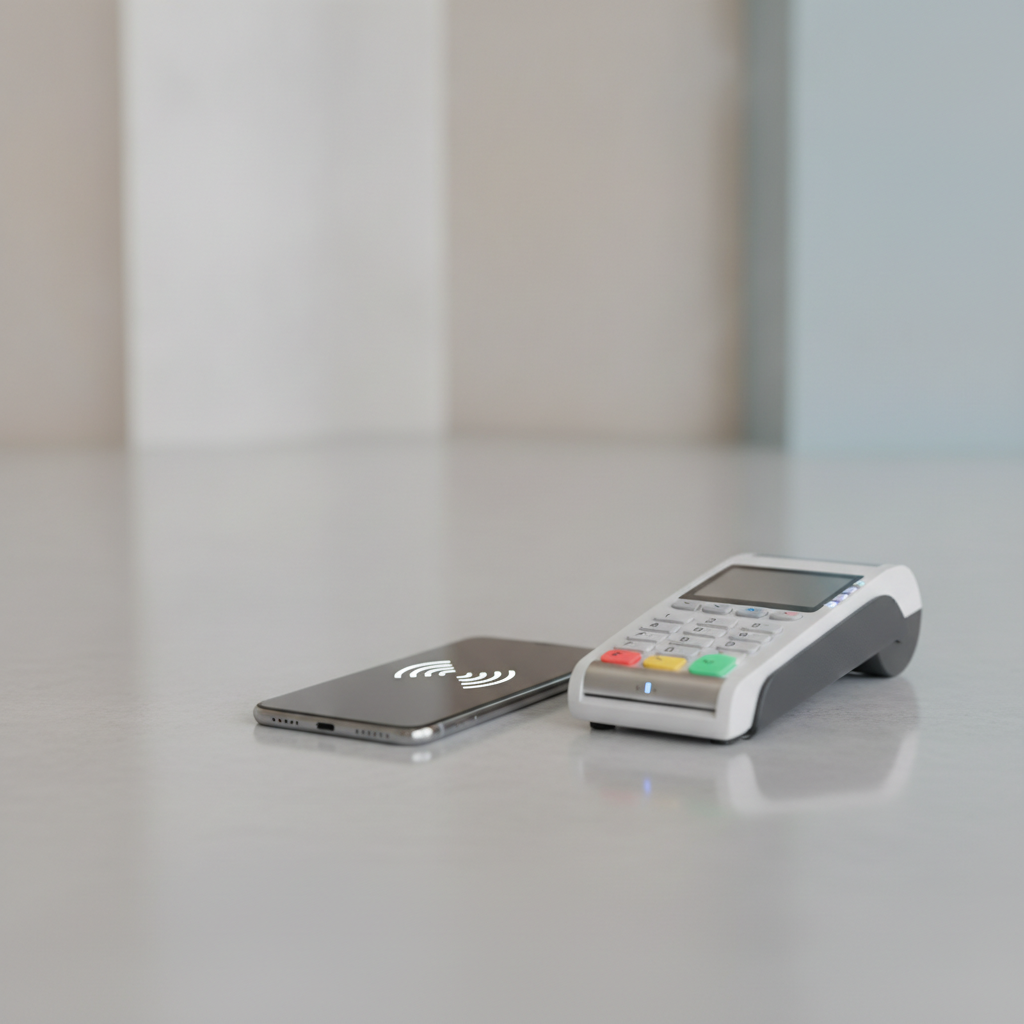
Elame ajastul, kus nutitelefon on muutunud meie elu lahutamatuks osaks, toimides korraga nii taskuarvuti, kaamera, navigaatori kui ka sidevahendina. Üks mugavamaid ja üha kiiremini levivaid kasutusviise on aga selle kasutamine maksevahendina. Kujutage ette olukorda: lähete jooksma, jalutama või poodi, ilma et peaksite muretsema mahuka rahakoti, sularaha või pangakaartide pärast. Nutitelefoniga maksmine pakub vabadust, kiirust ja turvalisust, mida füüsilised kaardid ei suuda alati tagada. Selles põhjalikus juhendis vaatame lähemalt, kuidas oma seade makseterminali jaoks ette valmistada, millised on peamised tehnoloogiad ja miks on see viis muutunud standardiks tänapäeva digitaalses ühiskonnas.
Mis on mobiilimaksed ja kuidas need töötavad?
Mobiilimakse on üldnimetus tehnoloogiatele, mis võimaldavad teha tehinguid mobiilseadmega. Kõige levinum tehnoloogia, mida igapäevaste ostude puhul kasutatakse, on NFC ehk Near Field Communication. See on lähiväljaside tehnoloogia, mis võimaldab kahel seadmel – teie nutitelefonil ja kaupmehe makseterminalil – omavahel andmeid vahetada väga lühikese vahemaa tagant, tavaliselt mõne sentimeetri raadiuses.
Kuidas see praktikas välja näeb? Kui viite telefoni terminali lähedale, saadab seade krüpteeritud makseinfo terminali, mis edastab selle omakorda pangale autoriseerimiseks. Kogu protsess võtab aega vaid murdsekundi ning on sageli kiirem ja turvalisem kui tavaline kaardimakse. Telefoni pole vaja terminali vastu suruda, piisab, kui hoiate seda mõne sentimeetri kaugusel viipemakse ikooni lähedal.
Populaarsed mobiilse rahakoti lahendused
Selleks, et telefoniga maksta, vajate digitaalset rahakotti. Eestis ja maailmas on kasutusel kolm peamist teenusepakkujat, mis katavad enamiku nutiseadmete kasutajad:
- Apple Pay: Mõeldud ainult Apple’i seadmetele (iPhone, Apple Watch). See on äärmiselt kasutajasõbralik ja integreeritud otse seadme Wallet rakendusse.
- Google Pay: Mõeldud Android-telefonidele. See võimaldab lisada mitmeid pangakaarte ja lojaalsuskaarte ning sünkroniseerib andmed teie Google’i kontoga.
- Pangapõhised lahendused: Mõned pangad pakuvad oma mobiilirakendustes võimalust aktiveerida kontaktivaba makse funktsioon, mis toimib samadel põhimõtetel kui eelnevad.
Samm-sammuline juhend seadistamiseks
Olenemata sellest, kas kasutate iPhone’i või Androidi, on protsess üsna sarnane. Järgige neid samme, et oma digitaalne rahakott aktiveerida:
- Kontrollige ühilduvust: Veenduge, et teie nutitelefonil on NFC-kiip. Tänapäeval on see peaaegu kõigil kesk- ja tippklassi telefonidel.
- Avage Wallet/Rahakott: iPhone’is leidke rakendus nimega “Wallet”. Androidis võib see olla “Google Wallet” või teie panga enda rakendus.
- Lisage pangakaart: Valige “Lisa kaart” (Add card). Teil palutakse sisestada kaardi andmed: number, kehtivusaeg ja CVV-kood. Sageli saab kaardi andmed sisestada ka kaameraga kaarti skaneerides.
- Kinnitage panga poolt: Pank saadab teile kinnituskoodi SMS-i või e-kirja teel, et veenduda, et kaart kuulub teile. Pärast kinnitamist on kaart valmis makseteks.
- Määrake vaikimisi kaart: Kui teil on mitu kaarti, valige üks, mida soovite põhiliselt kasutada.
Turvalisus: Miks on telefoniga maksmine turvalisem kui kaardiga?
Paljud inimesed kardavad, et telefoniga maksmine on riskantne, kuid tegelikkuses on see turvalisem kui plastikkaardi kasutamine. Siin on peamised põhjused:
- Tokeniseerimine: Kui teete makse, ei edasta telefon kaupmehele teie päris kaardinumbrit. Selle asemel luuakse unikaalne kood ehk “token”, mis on kasutatav vaid ühe korra. Isegi kui keegi selle koodi varastaks, ei saaks ta sellega hiljem midagi teha.
- Biomeetriline autentimine: Enne makse sooritamist peate telefoni avama. See toimub tavaliselt sõrmejälje, näotuvastuse (Face ID) või turvakoodiga. See tähendab, et kui keegi varastab teie telefoni, ei saa ta sellega maksta ilma teie biomeetrilise kinnituseta.
- Lihtne blokeerimine: Kui kaotate rahakoti, peate panka helistama ja kõik kaardid sulgema. Kui kaotate telefoni, saate selle kaugjuhtimise teel lukustada või kustutada kõik rahakoti andmed “Find My” (või “Find My Device”) teenuse kaudu.
Korduma kippuvad küsimused (FAQ)
Kas ma pean internetiühendust kasutama, et poes maksta?
Ei, internetiühendust pole poes maksmise hetkel vaja. NFC-tehnoloogia ja turvalised märgid (tokenid) on salvestatud teie seadmesse ning tehing toimub terminali ja panga vahel. Küll aga peate aeg-ajalt olema internetis, et rakendus saaks uusi makseõigusi ja turvauuendusi alla laadida.
Kas ma saan maksta ka siis, kui telefon on tühi?
Enamik telefone lülitub välja enne, kui aku täielikult tühjeneb, jättes alles väikese energiavaru just NFC-kiibi jaoks. See tähendab, et tihtipeale on võimalik teha makse veel mõnda aega pärast seda, kui telefon on “tühjaks” saanud ja ekraan on must. Siiski ei tasu sellele liialt loota ja parem on hoida akut laetuna.
Kas mobiilimaksed töötavad kõikides poodides?
Mobiilimaksed töötavad kõikjal, kus on kasutusel viipemakse terminalid. Eestis on see standard ja praktiliselt iga pood, kohvik või takso, mis aktsepteerib pangakaarte, aktsepteerib ka mobiilimakseid. Otsige makseterminalil viipemakse ikooni, mis näeb välja nagu pikali pööratud WiFi-sümbol.
Mida teha, kui makse ebaõnnestub?
Kõige sagedasem põhjus on see, et telefon ei olnud terminalile piisavalt lähedal või telefoni ümbris on liiga paks ja blokeerib NFC-signaali. Proovige telefoni korraks eemale tõmmata ja uuesti terminali kohale asetada. Kui see ei aita, avage makserakendus ja valige kaart uuesti.
Kas ma saan telefoni panna ka kliendikaardid?
Jah, Apple Wallet ja Google Wallet toetavad ka lojaalsuskaarte, kinkekaarte ja isegi lennupileteid. Nii saate kõik oma rahakoti sisu koondada ühte kohta ja jätta plastikkaardid koju.
Mida arvestada rahakotist loobumisel
Kuigi telefoniga maksmine on äärmiselt mugav, on siiski mõned asjad, mida tasub meeles pidada, enne kui jätate rahakoti igaveseks koju. Esiteks, kuigi mobiilimaksed on levinud, võib siiski ette tulla olukordi, kus tehniliste probleemide või elektrikatkestuse tõttu makseterminalid ei tööta. Teiseks, mõned asutused, eriti riigiasutused või väga väikesed pop-up poed, võivad endiselt nõuda füüsilist isikut tõendavat dokumenti.
Eestis on juhiluba või ID-kaart sageli vajalik kaubanduses, kus on vaja tõendada vanust (näiteks tubaka- või alkoholitoodete ostmisel). Kuigi digitaalne ID on muutumas aina kättesaadavamaks, on füüsilise dokumendi kaasaskandmine endiselt hea tava. Kui otsustate rahakotist loobuda, kaaluge õhukese telefonikorpuse kasutamist, kus on koht vähemalt ühele pangakaardile või ID-kaardile. See annab teile turvatunde, kui telefon peaks ootamatult katki minema või aku tühjenema.
Tuleviku väljavaated ja arengud
Mobiilimaksete tehnoloogia ei seisa paigal. Juba praegu katsetatakse lahendusi, kus makse toimub lihtsalt kauplusesse sisenemise ja sealt väljumisega – ilma et peaksite telefoni terminali juures üldse välja võtma. See toimub läbi “geofencing” tehnoloogia ja kaamerasüsteemide, mis tuvastavad, millised tooted te kaasa võtsite. Sarnaseid süsteeme, nagu Amazon Go, hakatakse tasapisi juurutama ka teistes maailma piirkondades.
Lisaks on tulemas üha enam “soft-POS” lahendusi, kus kaupmehed ei vaja enam eraldi suurt ja kohmakat makseterminali. Selle asemel piisab neile nutitelefonist, millel on spetsiaalne tarkvara, et võtta vastu makseid kliendi telefonilt. See tähendab, et lähitulevikus saame teha makseid väga väikestele ettevõtjatele – turumüüjatele või isegi tänavamuusikutele – ilma ühegi füüsilise vahendita.
Lõppkokkuvõttes on mobiilimaksete omaksvõtmine samm suurema mugavuse ja isikliku efektiivsuse suunas. See on harjumus, mis nõuab alguses veidi seadistamist, kuid säästab pikemas perspektiivis väärtuslikku aega ja vähendab igapäevast stressi, mis kaasneb tühjade taskutega või kaotatud rahakottidega. Alustage väikestest ostudest kohvikus või poes, kuni tunnete end tehnoloogiaga täiesti kindlalt, ja peagi avastate, et rahakott on jäänud tarbetuks aksessuaariks, mida kannate kaasas vaid harvadel juhtudel.